


Alameda Cacupé – Casas en venta en Florianópolis
R$ 2.650.000


Si has llegado hasta aquí investigando la financiación directa con la constructora, probablemente ya hayas experimentado de primera mano lo caro que se ha vuelto el crédito bancario en los últimos años. No es tu imaginación. Brasil volverá a liderar el ranking mundial de tipos de interés reales en 2026, por delante de países como Rusia, Turquía y México. Por lo tanto, para quienes estén pensando en comprar una propiedad en Florianópolis, esto cambia las cosas.
Y es justamente por eso que una modalidad antes vista como una alternativa puntual ha cobrado protagonismo: la financiación directa con la constructora, negociada sin la intermediación de un banco. En este artículo, usted comprenderá el escenario económico detrás de este cambio, cómo funciona la financiación directa y por qué se ha convertido en la elección de un número creciente de compradores en Florianópolis.


La tasa Selic, tasa básica de interés de la economía brasileña, atravesó una de las trayectorias más volátiles de las últimas décadas. En marzo de 2021, aún en el auge de los efectos económicos de la pandemia, se encontraba en apenas 2% anual. Por lo tanto, el nivel más bajo de la serie histórica. Por otro lado, desde entonces:
En otras palabras: aun con recortes recientes, Brasil sigue operando con tasas de dos dígitos. Como resultado, vivimos en un nivel que encarece directamente cualquier financiamiento atado a índices bancarios.
El contraste se vuelve aún más evidente cuando se mira hacia afuera. En 2026, Brasil ocupa el liderazgo del ranking mundial de tasas de interés reales, con una tasa real de 9,67% anual. Por encima de Rusia (9,31%), Turquía (5,57%) y México (5,10%), entre 164 países analizados. En el ranking nominal, el país tiene la 4.ª tasa básica más alta del mundo, detrás solo de Turquía (37%), Argentina (29%) y Rusia (14,5%).
Para una comparación directa: la Reserva Federal de Estados Unidos, su banco central, mantenía en 2026 las tasas entre 3,50% y 3,75%. El Banco Central Europeo operaba con una tasa de depósito entre 2% y 2,25%. En la práctica, el costo del dinero en Brasil llega a ser de cuatro a siete veces mayor que en Estados Unidos y en la zona del euro.
Los financiamientos hipotecarios bancarios en Brasil suelen corregirse por índices como la TR o el IPCA, sumados a un spread bancario. Y sobre ese total incide además la influencia directa de la Selic. Cuando la tasa básica sube, el costo del crédito sube con ella. Y cuando baja, el alivio es proporcional, pero no siempre inmediato.
Según estimaciones del sector, cada punto porcentual de reducción de la Selic puede representar un ahorro de hasta 8% en el valor de las cuotas de un financiamiento bancario. Esta cifra, por sí sola, ya muestra el tamaño de la exposición del comprador a una variable que no controla: la política monetaria del país. En otras palabras, quien financia con el banco está, en la práctica, apostando al comportamiento futuro de la Selic, y hoy esa apuesta es cara.
Existe, sin embargo, una forma de sacar esa variable de la ecuación.
Antes de entender la alternativa, conviene contextualizar por qué Florianópolis sigue siendo uno de los destinos más buscados del país para comprar un inmueble, incluso en un escenario de tasas elevadas.
La respuesta está en factores estructurales, no coyunturales: la escasez geográfica de la isla, un Plano Diretor que restringe la verticalización en diversas zonas, la atracción constante de nuevos residentes vinculados al polo tecnológico local, además de la fuerte demanda turística y de alquiler. Son elementos que sostienen una valorización orgánica, a diferencia de mercados que se inflan de forma artificial y son más vulnerables a los ciclos de tasas de interés.

La financiación directa con la constructora es, en resumen, el pago fraccionado del inmueble negociado directamente entre comprador y desarrolladora, sin la intermediación de una entidad financiera. Esto significa que las condiciones. Entrada, número de cuotas, actualización. se definen en contrato con la propia constructora, sin el spread bancario ni la exposición directa a la Selic y al CDI que caracterizan al financiamiento tradicional.
Analistas del mercado catarinense ya señalan un aumento de las operaciones con financiación directa en Florianópolis, un movimiento que debería intensificarse justamente como forma de escapar de las tasas bancarias tradicionales.

| Criterio | Financiamiento Bancario | Financiación Directa con la Constructora |
|---|---|---|
| Exposición a la Selic/CDI | Alta: las cuotas varían con la tasa básica | Baja: condiciones fijadas en contrato |
| Burocracia | Análisis de crédito, entrada en trámites bancarios | Proceso más directo y ágil |
| Plazo de aprobación | Puede tardar semanas | Generalmente más rápido |
| Flexibilidad de negociación | Limitada a las políticas del banco | Mayor libertad para negociar plazos y condiciones |
| Valorización durante la obra | No aplica (crédito liberado tras la conclusión, en general) | El comprador acompaña la valorización desde los planos |
Cabe reforzar: no se trata de demonizar el crédito bancario, que sigue siendo el camino adecuado para muchos perfiles de comprador.
Pero, en el escenario actual, con tasas entre las más altas del mundo, la financiación directa se ha convertido en una alternativa concreta. Y cada vez más buscada por quienes quieren comprar e invertir en Florianópolis.

Con la Selic aún en un nivel elevado y sin señales de una caída rápida hacia niveles de un dígito, el momento favorece a quienes logran negociar condiciones directamente con la incorporadora. Especialmente en un mercado como el de Florianópolis, que sigue valorizándose de forma consistente independientemente del ciclo de tasas. Cada caso, sin embargo, requiere un análisis individual: el perfil financiero, el objetivo (vivienda o inversión) y el emprendimiento específico marcan la diferencia en la decisión final.
Si está evaluando comprar un inmueble en Florianópolis y quiere conocer qué emprendimientos ofrecen condiciones de financiación directa con la constructora, entre en contacto. Analizaremos tu perfil y presentaremos las mejores oportunidades disponibles hoy en el mercado.
Aquí en Luxury Home Floripa actuamos con curaduría inmobiliaria en Florianópolis, con foco en departamentos, casas, lanzamientos, emprendimientos en planos y oportunidades en zonas de fuerte valorización. Además, nuestro análisis considera la ubicación, la reputación de la constructora, la etapa de obra, el flujo de pagos, el potencial de liquidez y la adecuación al perfil financiero del comprador.
En este sentido, cada oportunidad pasa por una lectura técnica del emprendimiento y de las condiciones comerciales disponibles. Esto significa que la recomendación no considera solo el valor de la entrada o el tamaño de la cuota, sino también el costo total de la operación, la seguridad contractual, la valorización esperada y la estrategia patrimonial del cliente.
De esta manera, el comprador recibe una orientación más clara antes de avanzar en la negociación. La decisión se vuelve más segura, personalizada y alineada con el objetivo de vivir, invertir o proteger su patrimonio en uno de los mercados inmobiliarios más valorizados de Brasil.
La información presentada en este artículo tiene carácter informativo y considera datos públicos de mercado, indicadores económicos y una lectura especializada del sector inmobiliario en Florianópolis. Por lo tanto, la compra de un inmueble debe implicar siempre un análisis individual del contrato, de la constructora, de la situación financiera del comprador y del emprendimiento elegido. Escribe a contacto.

Es la modalidad en la que el pago fraccionado del inmueble se negocia directamente entre comprador y desarrolladora, sin la intermediación de un banco, con condiciones de entrada, plazo y actualización definidas en contrato.
Ambos modelos tienen garantías distintas. El financiamiento directo suele tener menos burocracia y menor exposición a la Selic, pero es fundamental analizar el contrato y la idoneidad de la constructora antes de cerrar el negocio.
En muchos casos sí: el comprador liquida el saldo con la constructora mediante un financiamiento bancario posterior, generalmente cercano a la entrega de las llaves. Las condiciones varían según el emprendimiento y deben confirmarse en contrato.
Brasil, históricamente, enfrenta presiones inflacionarias más persistentes que las economías desarrolladas, lo que lleva al Banco Central a mantener tasas de interés nominales y reales más altas para anclar las expectativas de inflación.
El mercado de Florianópolis ha mostrado una valorización estructuralmente por encima de la media nacional, independientemente del ciclo de tasas, sostenida por la escasez de terrenos y la alta demanda. Para quien busca huir del costo del crédito bancario, la financiación directa con la constructora es una alternativa a considerar dentro de este escenario.
Por último, la financiación directa con la constructora se consolidó como una alternativa inteligente para quienes desean comprar un inmueble en Florianópolis en un período de tasas elevadas. La modalidad ofrece flexibilidad, reduce la dependencia inmediata de los bancos y permite que el comprador negocie condiciones directamente con la incorporadora.
Además, Florianópolis refuerza la relevancia de esta estrategia porque reúne valorización constante, escasez geográfica, demanda calificada y un mercado inmobiliario que se mantiene activo incluso en ciclos económicos más desafiantes. De este modo, el comprador que analiza bien el emprendimiento, entiende el contrato y cuenta con orientación especializada puede convertir un escenario de crédito caro en una decisión patrimonial más eficiente.
En otras palabras, la financiación directa con la constructora no debe tratarse solo como una alternativa circunstancial, ya que puede representar una forma más estratégica, flexible e inteligente de comprar en uno de los mercados inmobiliarios más deseados de Brasil.
*Los datos citados en este artículo consideran información pública del Banco Central, FipeZAP, CRECI-SC, Abrainc y relevamientos del mercado inmobiliario local.
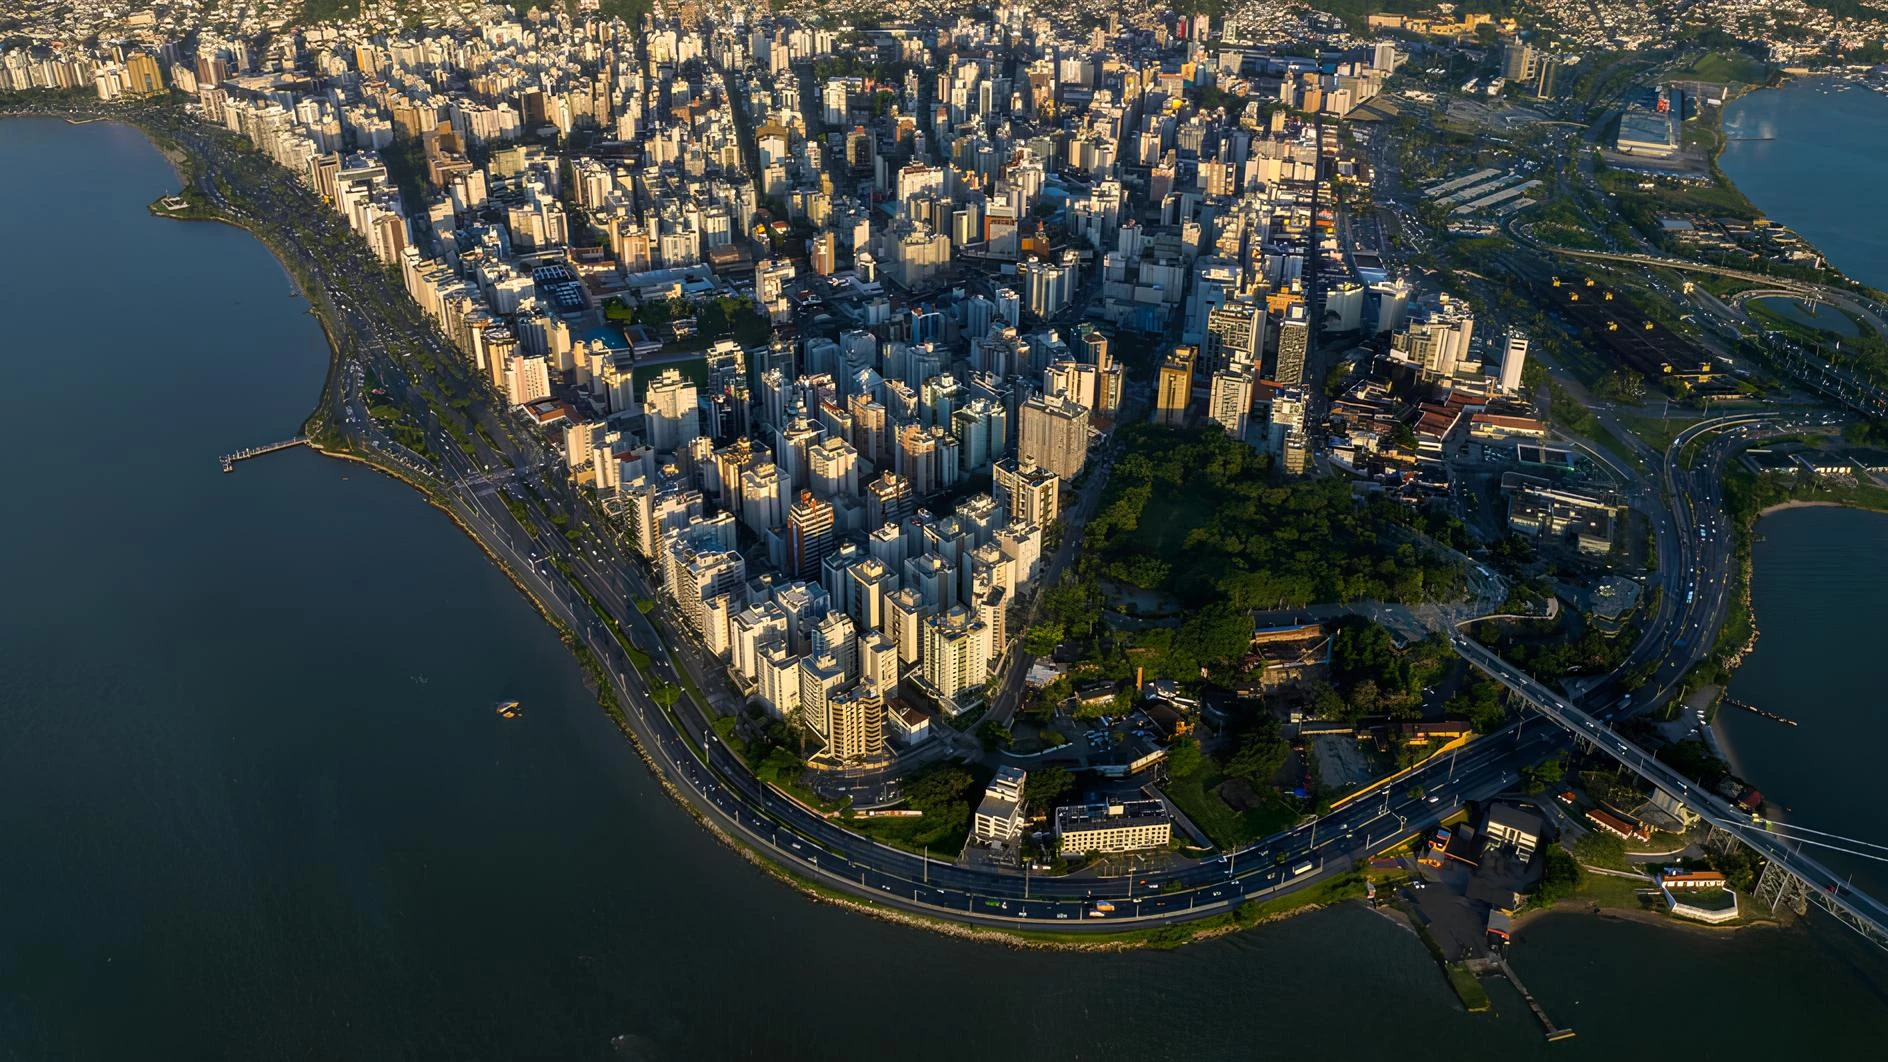
Confíe en nuestros agentes y asesores inmobiliarios especializados para encontrar la propiedad perfecta y garantizarle una vida tranquila en [ubicación]. Florianópolis. Nuestro equipo opera bajo el concepto de una Boutique de Servicio, ofreciendo una experiencia altamente personalizada y bilingüe.
Somos ejecutivos con amplio conocimiento no solo de las características de las propiedades, sino también de los diferentes estilos de vida y particularidades de cada región de la isla de Florianópolis. Para quienes llegan a la ciudad y desean visualizar cómo sería vivir aquí, nuestra selección va más allá de la ubicación y la superficie.
Seleccionamos inmuebles que encajan perfectamente en su momento de vida, considerando aspectos como la rutina con niños, sugerencias de escuelas, deportes, negocios, actividades especiales y la dinámica de cada barrio, siempre con una mirada atenta a sus necesidades y preferencias. En otras palabras, desde la búsqueda hasta la negociación, estamos a su lado en cada etapa del proceso.
Con nuestra experiencia y amplio conocimiento de la región, encontraremos el lugar ideal para que viva e invierta. Estamos ubicados en Jurerê Internacional, en Profesor Heinz Braunsperger Street, 88 – Tienda 3. Programe su visita.

♠ +55 48 99660 6799
♠ dayrocco@luxuryhomefloripa.com.br
♠ Seguir en Instagram
♠ Conozca nuestro portafolio inmobiliario
Soy especialista en bienes raíces de lujo, propiedades de alta gama e inversiones inmobiliarias en el sur de Brasil. Reconocido por mi servicio premium y bilingüe, acompaño a cada cliente desde la búsqueda inicial hasta la entrega de llaves, conectando a compradores e inversionistas con los desarrollos más exclusivos de la isla, desde Jurerê Internacional hasta Campeche, pasando por Cacupé, João Paulo y Praia Brava. Fundador de Luxury Home Floripa, he acumulado más de R$320 millones en ventas durante cinco años de experiencia en el mercado inmobiliario de alta gama. Aquí comparto análisis del mercado de lujo en Florianópolis, lanzamientos de alta gama, tendencias de apreciación y todo lo que un comprador exigente necesita saber antes de tomar una decisión patrimonial importante. También comparto perspectivas y noticias sobre el estilo de vida que rodea este universo: el mundo náutico, la gastronomía, eventos, deportes y todo lo que conecta a Florianópolis con el mundo de los bienes raíces de alta gama.


