


Sinkende Zinsen: Warum antizipiert der Immobilienmarkt den neuen Wirtschaftszyklus?
In Brasilien beginnt bereits ein neuer Zinszyklus, und der Immobilienmarkt zeigt deutliche Anzeichen einer Antizipation, noch bevor die offizielle Senkung des Leitzinses erfolgt. Derzeit deutet das makroökonomische Umfeld auf eine mögliche Wende in der Geldpolitik hin, während Investoren, Käufer und Finanzinstitute ihre Strategien auf Grundlage konkreter Erwartungen neu ausrichten.
Was den neuen Zinszyklus in Brasilien signalisiert
Zunächst zeigt das wirtschaftliche Umfeld objektive Anzeichen eines Übergangs. Der Geldpolitische Ausschuss hat die Möglichkeit eingeleitet, Senkungen des Selic-Satzes bei der nächsten Sitzung vorzunehmen, und der Markt prognostiziert bereits eine Senkung zwischen 0,25 und 0,5 Prozentpunkten. Darüber hinaus zeigen die Inflationsprognosen Stabilität: 3,4 % für 2026 und 3,2 % für 2027, auf einem kontrollierten Niveau.
Gleichzeitig weist der Boletim Focus auf ein BIP-Wachstum von 1,82 %, hin, was ein Umfeld wirtschaftlicher Moderation verstärkt. In diesem Sinne stärken öffentliche Äußerungen von Amtsträgern wie dem Vizepräsidenten die Wahrnehmung von Vertrauen in den Beginn der Senkung des Leitzinses.
Somit entsteht der Kontext klassischen geldpolitischen Übergangs. Der Immobilienmarkt wartet jedoch nicht auf die formelle Senkung, um zu handeln. Ganz im Gegenteil: Er antizipiert Bewegungen, weil er versteht, dass der Zyklus in der Erwartung beginnt, nicht im offiziellen Protokoll.

Wie beeinflussen Zinsen unmittelbar die Immobilienfinanzierung?
Zunächst beeinflusst die Selic die Refinanzierungskosten der Banken. Folglich verändert sie die Finanzierungszinsen für Immobilien, die dem Endverbraucher angeboten werden. Darüber hinaus beeinflusst sie das Volumen der verfügbaren Kredite in der Wirtschaft.
Sobald eine Zinssenkung erwartet wird, noch vor der formellen Entscheidung, passen Finanzinstitute ihre internen Strategien an. Anschließend überarbeiten Banken ihre Produkte, prüfen Ziele und ordnen ihre Kreditportfolios neu. Gleichzeitig simulieren Verbraucher Finanzierungen häufiger, während Investoren Wertsteigerungen vorwegnehmen.
Mit anderen Worten: Die Erwartung verändert das wirtschaftliche Verhalten, bevor die tatsächliche Änderung eintritt. Deshalb beginnt die Immobilienkreditvergabe bereits in der Signalphase allmählich zu wachsen.
Warum ist es ein strategischer Fehler, auf das niedrigste Zinsniveau zu warten?
Auf den ersten Blick erscheint es logisch, auf den Moment zu warten, in dem die Zinsen den niedrigstmöglichen Stand erreichen. Diese Strategie ignoriert jedoch die reale Dynamik des Immobilienmarktes.
Wenn die Selic eine anhaltende Senkung einleitet, steigt die Nachfrage schnell. Infolgedessen verringert sich das verfügbare Angebot. Außerdem nimmt die Verhandlungsposition des Käufers deutlich ab. Anschließend steigen die Immobilienpreise, angetrieben von der wachsenden Nachfrage.
Mit anderen Worten: Wenn die Schlagzeile die Senkung bestätigt, ist der Markt bereits überhitzt. Deshalb fällt der beste Zeitpunkt selten mit dem Höhepunkt der medialen Berichterstattung zusammen. Wer sich hingegen früher positioniert, trifft auf weniger Konkurrenz und findet hervorragende Angebote.
Wie positionieren sich erfahrene Käufer vor der offiziellen Zinssenkung?
Strategische Käufer setzen stets auf eine frühzeitige Positionierung.
Zunächst verhandeln sie, solange der Markt noch eine geringere Zahl von Interessenten aufweist. So sichern sie sich Immobilien mit günstigerem Verhandlungsspielraum.
Ebenso sichern sie sich die Objekte vor der allgemeinen Marktüberhitzung. Während viele eine formelle Bestätigung abwarten, bewerten erfahrene Investoren die Fundamentaldaten und treffen Entscheidungen auf Basis einer Zyklusanalyse.
Nach der tatsächlichen Zinssenkung passen sie anschließend ihre Finanzstruktur an. Sie können direkt mit der Bank neu verhandeln, einen Kreditübertrag (Portabilität) vornehmen oder den Restschuldbetrag tilgen. Sie nutzen die niedrigere Zinsrate also, um Laufzeit oder Rate zu verringern.
Es ist wichtig hervorzuheben, dass der Kreditübertrag ein Verbraucherrecht darstellt und die Gesamtkosten der Finanzierung erheblich senken kann. Daher verbindet die Strategie den frühen Erwerb mit der späteren finanziellen Anpassung.
Wie verläuft der typische Zyklus der Immobilienfinanzierung in Phasen sinkender Zinsen?
Der Zyklus folgt in der Regel vorhersehbaren Etappen. Zunächst gibt die Zentralbank Signale. Anschließend antizipiert der Finanzmarkt Bewegungen und passt die Erwartungen an.
Kurz darauf beginnen strategische Käufer, schrittweise einzusteigen. Dies geschieht erst nach der offiziellen Senkung der Selic. Infolgedessen wächst der Kredit mit größerer Intensität.
Anschließend verstärkt sich die Wertsteigerung der Immobilien aufgrund der höheren Nachfrage. Auf diese Weise profitiert, wer früher einsteigt, von einem größeren Wertsteigerungspotenzial.
Dieses Muster wiederholt sich historisch, weil der Markt Erwartungen einpreist und nicht nur vollendete Tatsachen.
Wie positioniert sich Florianópolis innerhalb dieses neuen Zinszyklus?
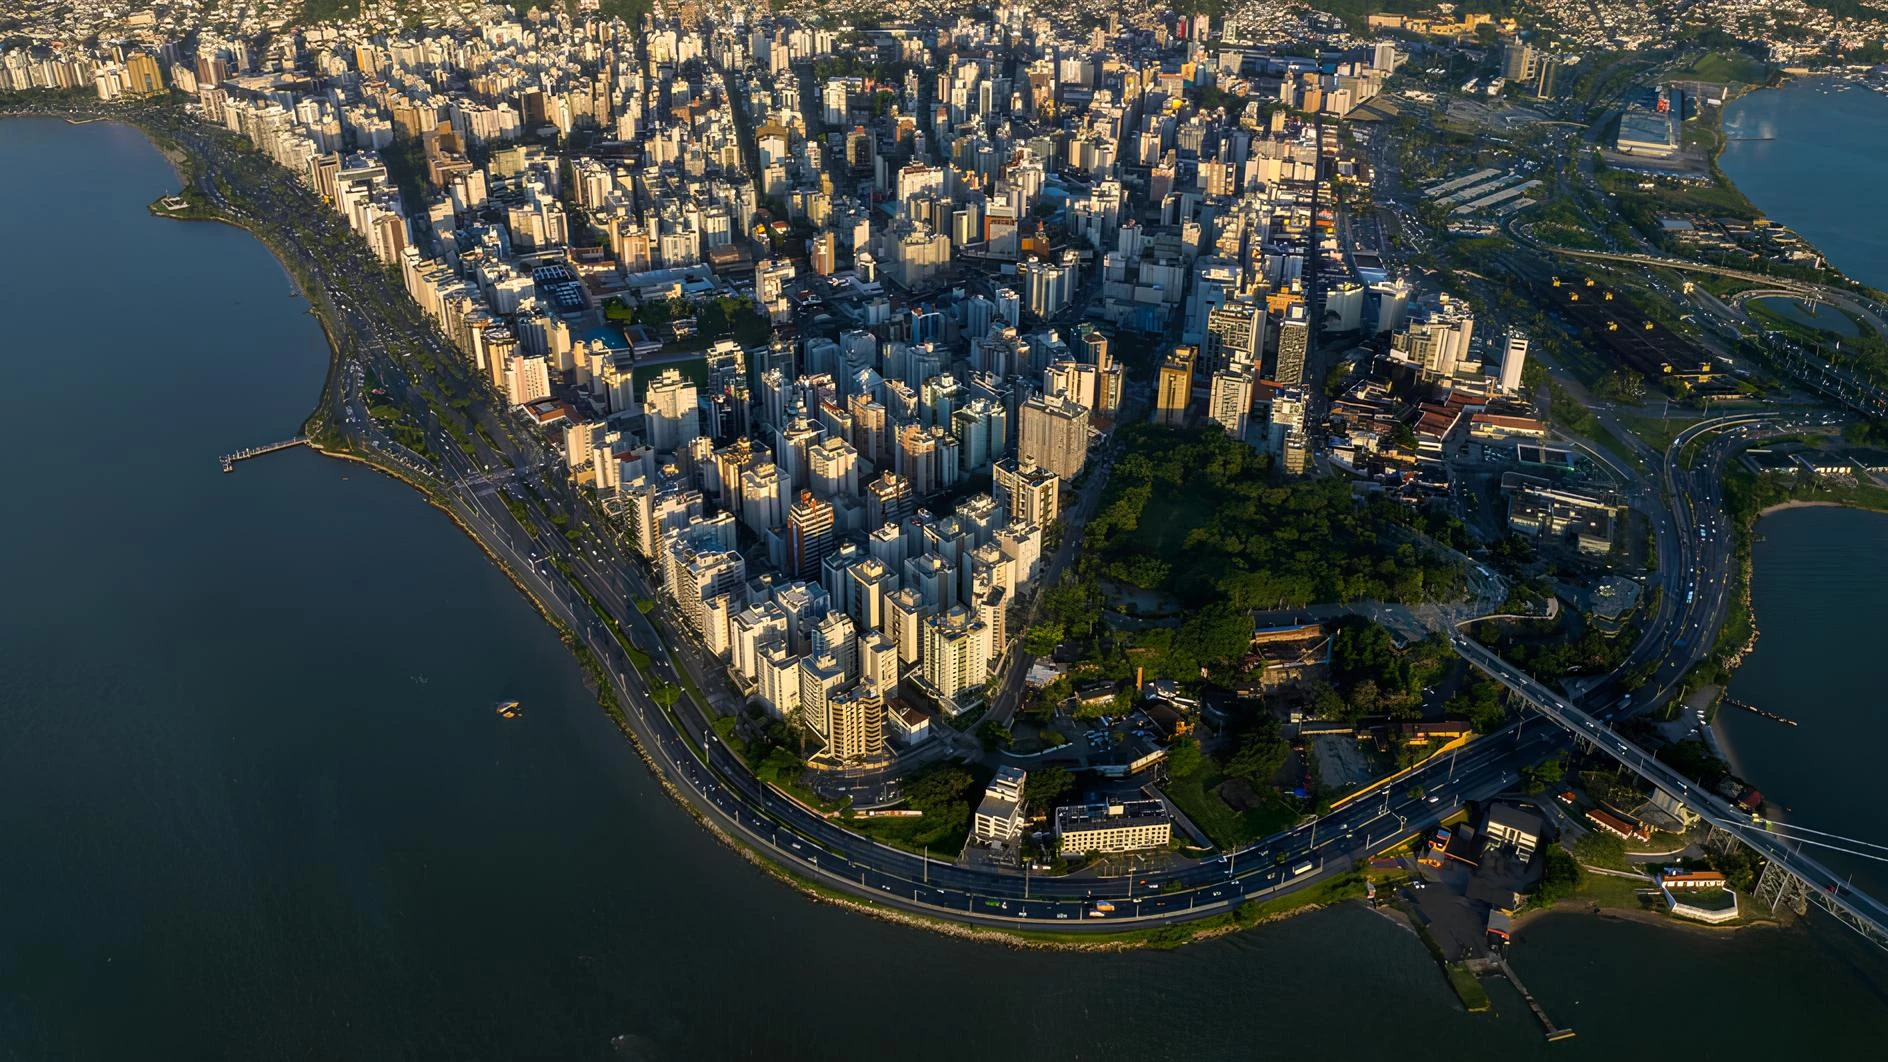
Auf nationaler Ebene weist Florianópolis strukturelle Merkmale auf, die die Auswirkungen des Kreditzyklus verstärken. Zunächst schränkt die geografische Begrenzung der Insel die horizontale Expansion ein. Darüber hinaus bleibt das Immobilienangebot naturgemäß begrenzt.
Gleichzeitig verzeichnet die Stadt eine hohe qualifizierte Nachfrage, insbesondere in den Segmenten des gehobenen und Luxusmarktes. Wie andere Märkte mit struktureller Knappheit reagiert Florianópolis mit größerer Intensität, wenn sich der Kredit ausweitet. Wer vorausdenkt, gewinnt weit mehr.
Andererseits verstärken Lebensqualität, technologisches Umfeld und touristische Attraktivität die kontinuierliche Anziehungskraft. Somit neigen Zinssenkungszyklen dazu, Wertsteigerungsbewegungen zu verstärken, vor allem in etablierten Regionen wie Jurerê Internacional, Lagoa da Conceição und den zentralen Gebieten.
In Märkten mit knapperem Angebot erhöht steigende Nachfrage den Preisdruck schneller. Folglich ist es umso strategischer, dem Zyklus voraus zu sein.
Gibt es tatsächlich den „perfekten Moment“, um bei sinkenden Zinsen zu kaufen?
Die Idee des perfekten Moments verlockt viele Käufer. Der Immobilienmarkt funktioniert jedoch in Zyklen und Erwartungen. Mit anderen Worten: Wer die absolute Bestätigung abwartet, trifft in der Regel auf einen deutlich umkämpfteren Markt.
Währenddessen analysieren aufmerksame Investoren makroökonomische Fundamentaldaten, Inflationsprognosen und Signale der Geldpolitik. So treffen sie Entscheidungen auf Basis einer frühzeitigen Einschätzung.
Die zentrale Frage beschränkt sich daher nicht darauf, ob die Zinsen sinken werden. Entscheidend ist, wann die Mehrheit diese Veränderung wahrnehmen wird.
Wenn das eintritt, wird das verfügbare Angebot dann dasselbe sein?
Wird die Verhandlungsmacht dann unverändert bleiben?
Infolgedessen liegt der Vorteil bei demjenigen, der handelt, bevor sich der Konsens verfestigt.
5 Immobilien, um vom Beginn des neuen Kreditzyklus in Florianópolis zu profitieren
Derzeit, da die Zinsen auf einen möglichen Beginn einer Senkung hindeuten, zeigt der Immobilienmarkt von Florianópolis bereits eine frühzeitige Bewegung. In diesem Sinne neigen bestimmte Immobilienprofile dazu, mit größerer Intensität zu reagieren, sobald der Kredit zugänglicher wird. Deshalb kann es einen relevanten strategischen Vorteil darstellen, sich vor der Konsolidierung des Zyklus zu positionieren.
Im Folgenden werden fünf Gelegenheiten hervorgehoben, die auf den Beginn des neuen Kreditzyklus abgestimmt sind.
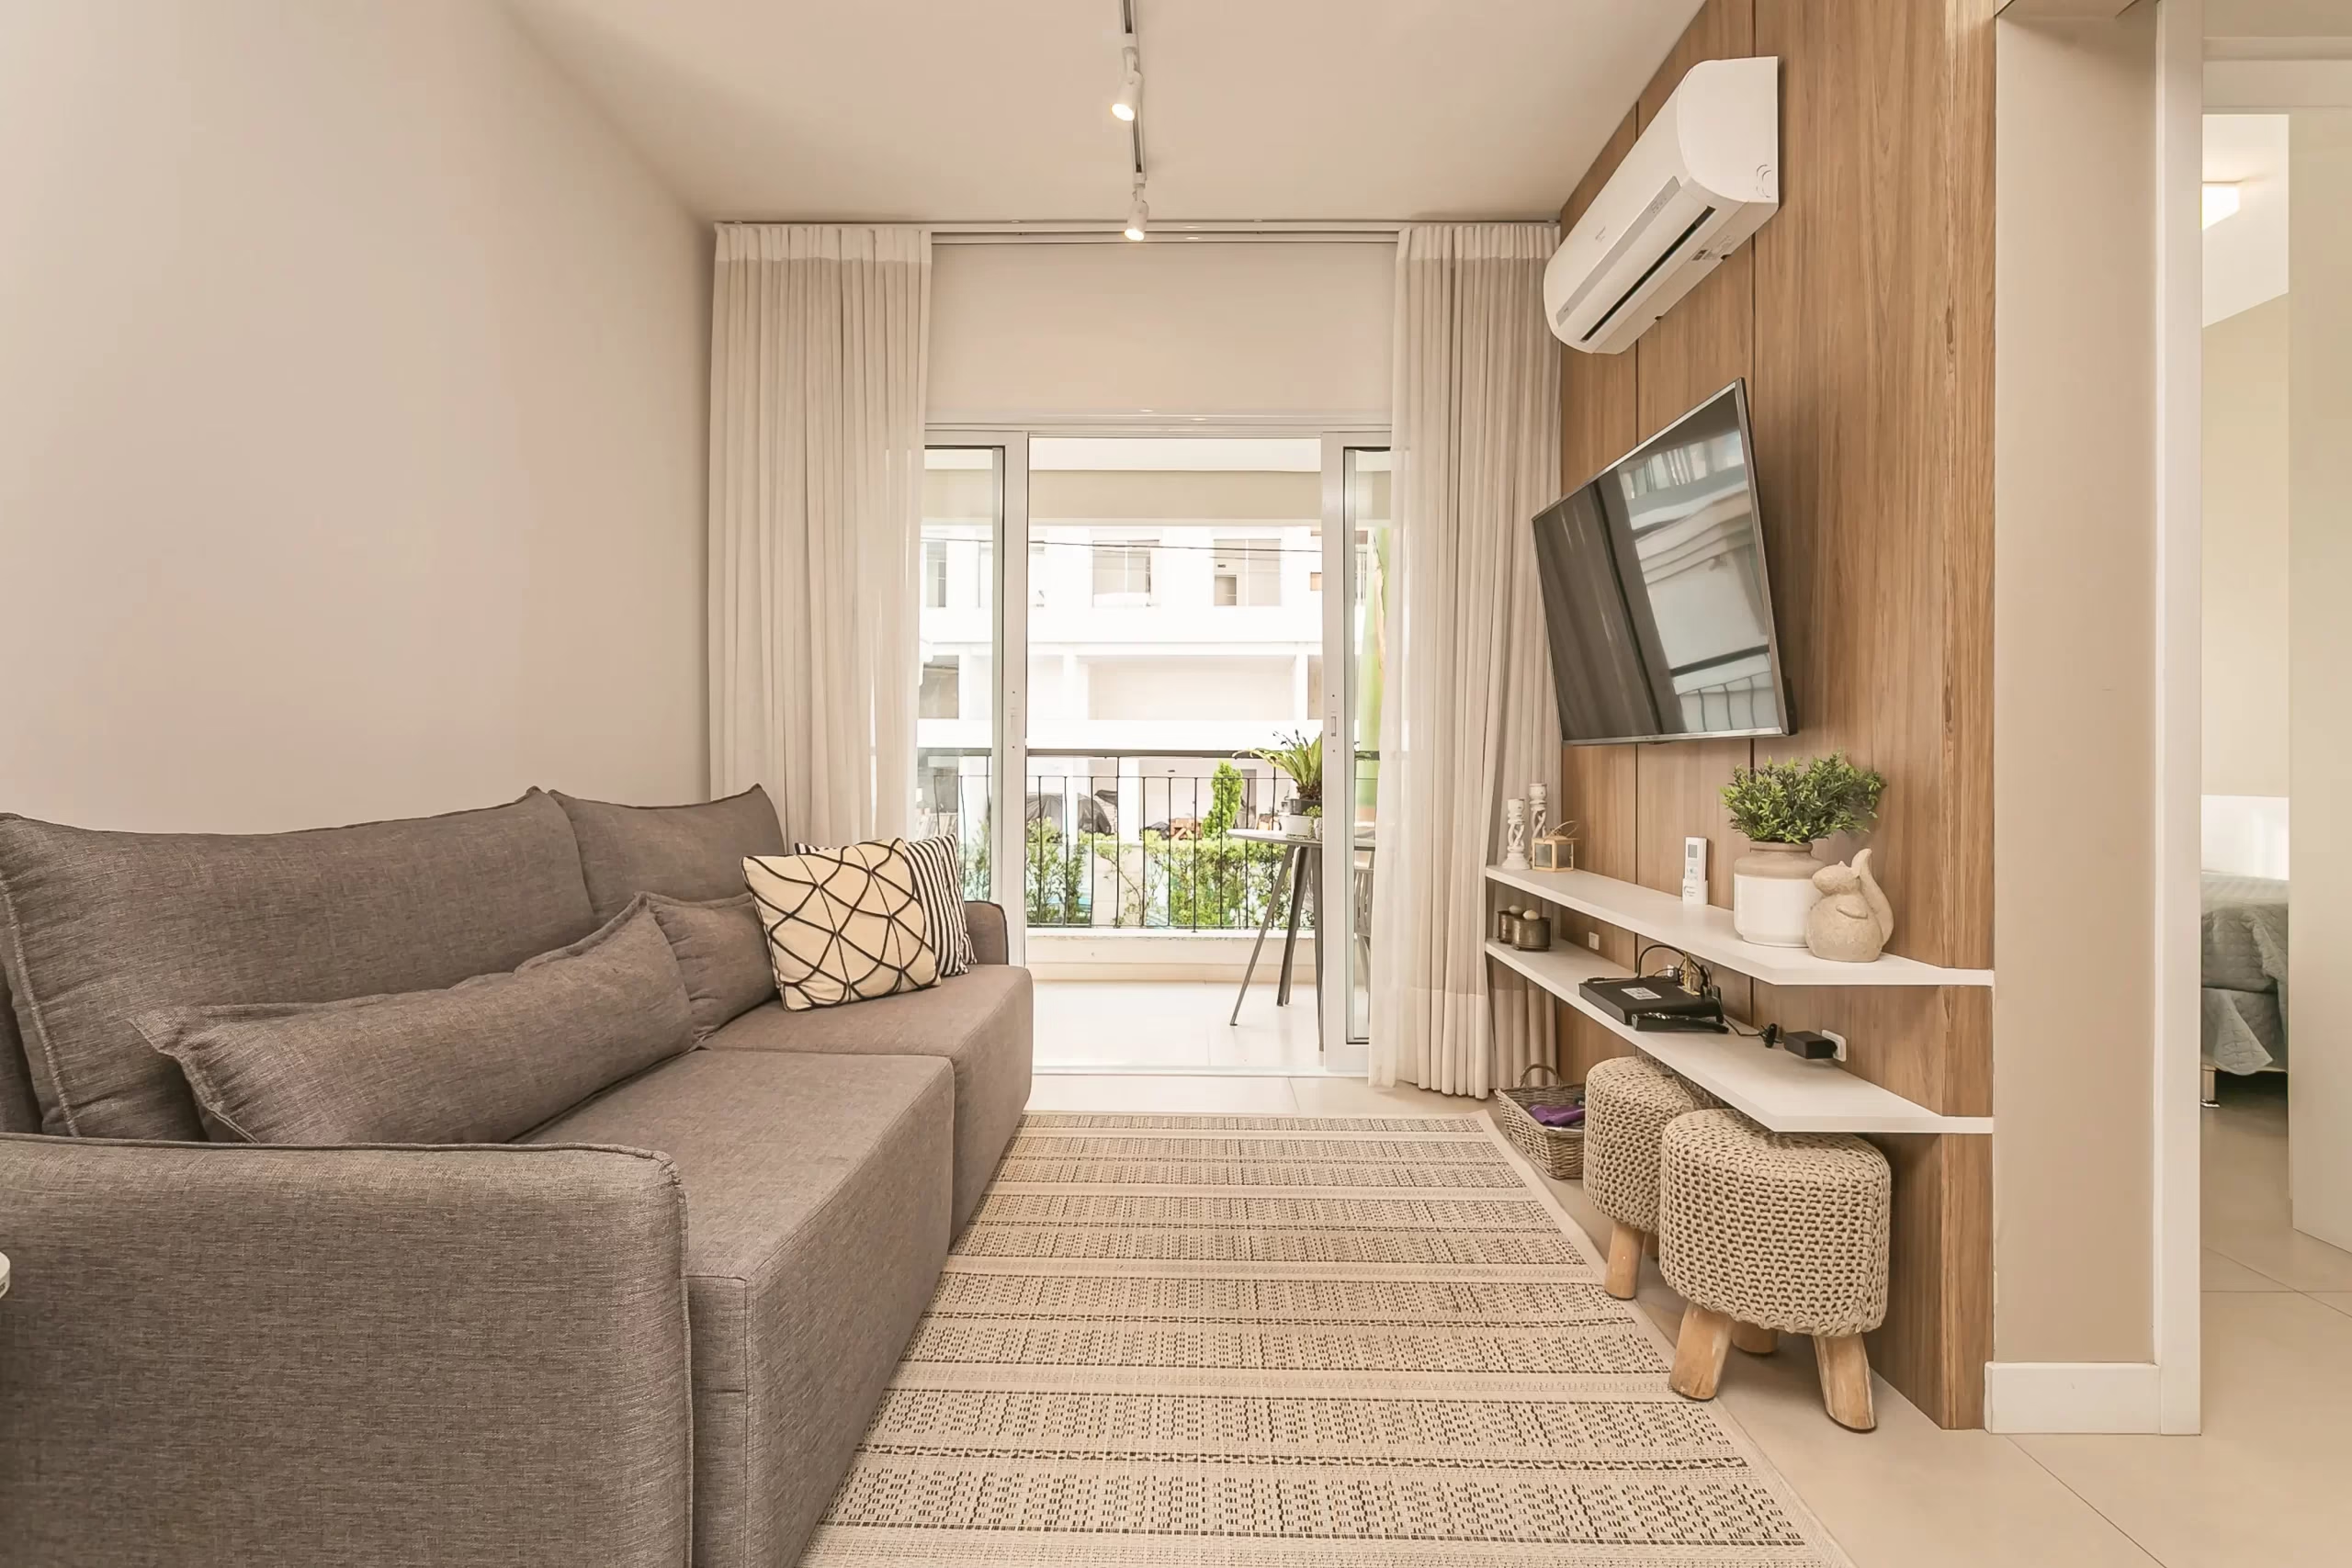
1. Apartamento D/verse an der Praia Brava: Warum eine frühzeitige Entscheidung Ihre Wertsteigerungsmarge vergrößern kann?
In der Praia Brava gelegen, weist das Apartment D/verse eine ungefähre Preisspanne von R$ 2,1 Mio. auf. Zunächst verbindet die Region ein anspruchsvolles Strandlifestyle mit einem qualifizierten Wohnprofil. Darüber hinaus verzeichnet sie eine beständige Wertentwicklung, angetrieben durch ein begrenztes Angebot.
Mit der Aussicht auf sinkende Zinsen gewinnen Immobilien für Zweitwohnsitze oder den dauerhaften Umzug tendenziell an Dynamik. Infolgedessen kann die Nachfrage schnell zunehmen. Daher kann es bedeuten, den Erwerb vorzuziehen, um zu verhandeln, bevor der Wettbewerb steigt.
Während viele auf die offizielle Bestätigung der Selic warten, prüfen strategische Käufer die lokalen Fundamentaldaten. So sichern sie sich eine Position, bevor der Preisdruck einsetzt.

2. Apartment 50 m vom Meer in Jurerê Internacional: Wie beeinflusst die historische Liquidität die Entscheidung?
In Jurerê Internacional gelegen, mit einer ungefähren Preisspanne von R$ 2,3 Mio., vereint dieses Apartment zwei entscheidende Faktoren: die unmittelbare Nähe zum Meer und die Lage in einem Viertel des gehobenen Segments mit etablierter Liquidität.
In günstigeren Kreditzyklen reagieren Immobilien in Meeresnähe in der Regel rasch. Zudem erzeugt die Knappheit wirklich gut positionierter Einheiten einen natürlichen Wettbewerb. Andererseits bietet das Umfeld vor der Konsolidierung sinkender Zinsen noch größeren Verhandlungsspielraum.
In diesem Kontext können Käufer, die vorausschauend handeln, ausgewogenere Konditionen aushandeln. Sollte sich der Kredit später noch weiter verbilligen, besteht zudem die Möglichkeit einer finanziellen Anpassung über Umschuldung oder Portabilität.


3. Haus in Wohnanlage (Condomínio) in Cacupé: Warum wird das begrenzte Angebot zuerst anziehen?
In der Region Cacupé weist dieses Haus in einer Wohnanlage eine ungefähre Preisspanne von R$ 2,65 Mio. auf. Zunächst vereint Cacupé Ruhe, Meerblick und ein etabliertes Wohnprofil. Darüber hinaus bleibt das Angebot an Häusern in Wohnanlagen naturgemäß begrenzt.
In Phasen sinkender Zinsen erwärmt sich diese Immobilienart in der Regel vor dem mittleren Markt. Der Grund: Familien, die auf bessere Finanzierungsbedingungen gewartet haben, ziehen wieder in Betracht und schließen den Kauf ab. Folglich verringert sich der Bestand schneller.
Der Einstieg vor der vierten Phase des Zyklus, wenn der Rückgang offiziell und breit kommuniziert wird, kann strukturelle Wertsteigerung erschließen. Gleichzeitig bleibt ein komfortablerer Verhandlungsspielraum erhalten.


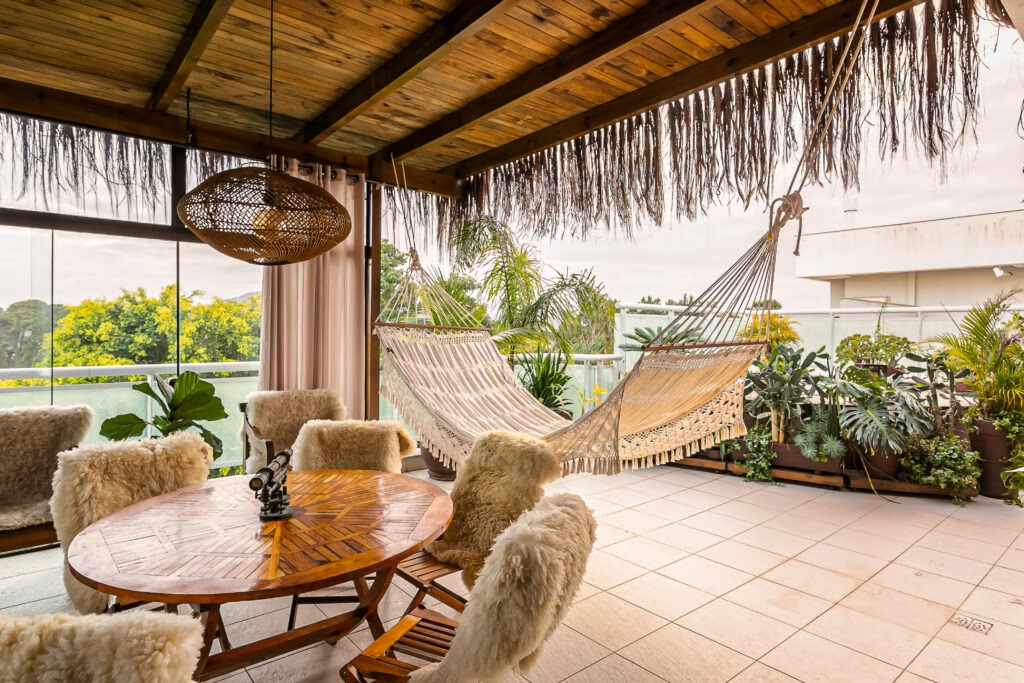
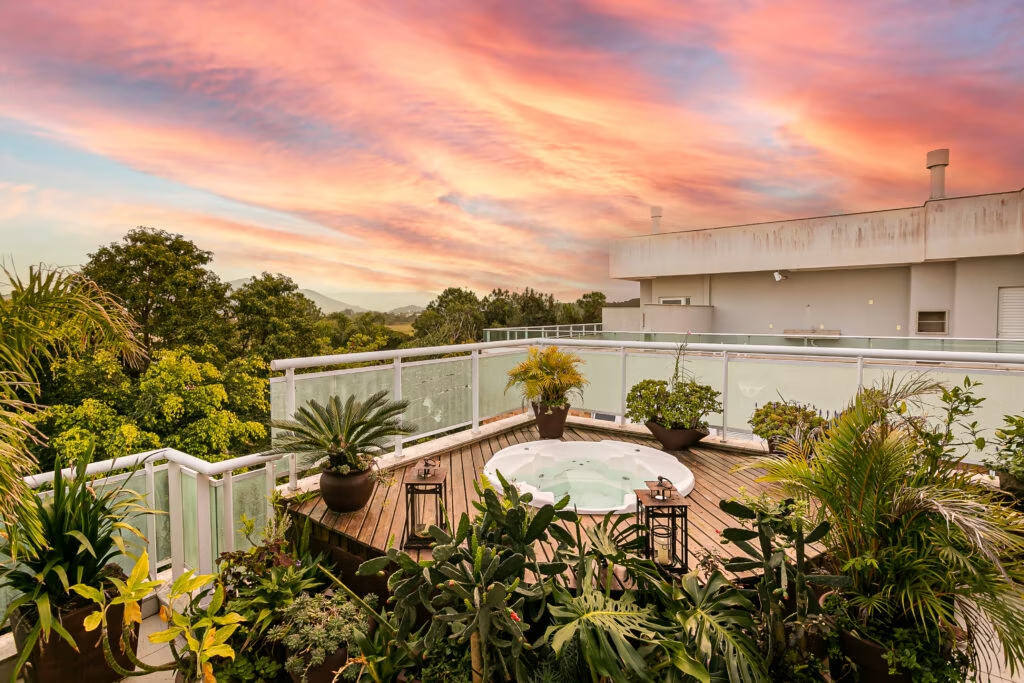
4. Penthouse in Campeche: Erhalten knappe Immobilien einen zusätzlichen Preisaufschlag bei expandierenden Krediten?
Im Campeche, einem sich kontinuierlich ausdehnenden Viertel, stellt dieses Penthouse im Preisbereich von R$ 2,7 Mio. ein besonderes Asset dar. Zunächst bieten Penthouses größere Wohnfläche, privilegierten Ausblick und architektonische Exklusivität. Darüber hinaus ist die Anzahl verfügbarer Einheiten in der Regel gering.
Wenn sich der Kredit ausweitet, erzielen Immobilien mit einzigartigen Merkmalen tendenziell einen zusätzlichen Preisaufschlag. Mit anderen Worten: Knappheit in Verbindung mit steigender Nachfrage treibt die Werte nach oben.
Den Kauf vor der Konsolidierung des Zyklus vorzuziehen, kann bedeuten, ein Differenzial mit geringerer Konkurrenz zu erwerben. Später, bei stärkerer Dynamik, dürfte die Wertsteigerung das neue Kreditniveau widerspiegeln.

5. Duplex an der Praia Mole: Warum reagieren Erlebnisimmobilien schneller als der mittlere Markt?
In der Praia Mole, mit einer Preisspanne zwischen R$ 2,7 und 2,8 Mio., besticht das Duplex durch seine Premium-Lage und das naturgemäß begrenzte Angebot. Darüber hinaus ziehen Immobilien mit starkem Erlebnischarakter, wie Ausblick, Integration mit der Natur und Exklusivität, eine spezifische Zielgruppe hoher Einkommen an.
Bei Zinsen mit fallender Tendenz unterliegt dieses Profil in der Regel einem schnelleren Nachfragedruck als der traditionelle Markt. Der Grund: Käufer mit höherer finanzieller Leistungsfähigkeit nutzen das neue Umfeld zur Neupositionierung ihres Vermögens.
Während der Gesamtmarkt die Bewegung noch verarbeitet, werden Erlebnis-Immobilien bereits aufgenommen. Folglich nimmt der Wettbewerb selektiv zu, und die Preise folgen der neuen Dynamik.

Warum reagieren diese fünf Profile im neuen Zinszyklus mit größerer Intensität?
Zunächst befinden sich alle in Premium-Lagen innerhalb von Florianópolis. Darüber hinaus weisen sie einen begrenzten Bestand auf, ein grundlegendes Merkmal in Phasen der Kreditexpansion. Gleichzeitig verfügen sie über eine beständige Liquiditätshistorie, was das Risiko einer strukturellen Wertminderung reduziert.
Wie in anderen Märkten gilt also: Den Schritt vorzuziehen bedeutet, heute besser zu verhandeln und die Finanzierung später anzupassen.
Ob durch direkte Neuverhandlung mit der Bank oder durch Kreditportabilität, der Käufer behält strategische Flexibilität. Mit anderen Worten: Wer den Beginn des Zyklus erkennt, macht die Entscheidung nicht vom perfekten Zeitpunkt abhängig, sondern stützt sie auf eine vorausschauende Lageeinschätzung.
Jetzt ist der Moment, das Geschäft abzuschließen
Derzeit deutet der neue Zinszyklus bereits auf einen relevanten Wandel bei den Kosten des Geldes hin. Kurz gesagt: Der Markt belohnt diejenigen, die auf Grundlage von Analysen handeln, nicht von Schlagzeilen. Den Zinszyklus zu verstehen, die Finanzierung intelligent zu nutzen und Entwicklungen vorwegzunehmen, darin liegt die Umwandlung der Kaufentscheidung in eine beständige Vermögensstrategie.
Das Szenario nimmt Gestalt an. Die Analyse ist verfügbar.
Und die Gelegenheit begünstigt diejenigen, die vor der Mehrheit entscheiden.
Wir sind Luxury Home Floripa, eine Immobilienagentur, die sich auf den Verkauf von Luxusimmobilien in Florianópolis spezialisiert hat. Zum Wohnen und Investieren.
Verlassen Sie sich auf unsere Makler und spezialisierten Immobilienberater, die die perfekte Immobilie für Sie finden und Ihnen ein ruhiges Leben in [location] garantieren. Florianópolis. Unser Team arbeitet nach dem Konzept einer Boutique of Service und bietet ein hochgradig personalisiertes und zweisprachiges Erlebnis.
Wir sind Führungskräfte, die sich nicht nur mit den Eigenschaften der Immobilien auskennen, sondern auch mit den unterschiedlichen Lebensstilen und Besonderheiten jeder Region der Insel Florianópolis. Für alle, die in die Stadt kommen und sich vorstellen möchten, wie es wäre, hier zu leben, bietet unsere Auswahl mehr als nur Lage und Wohnfläche.
Wir wählen Immobilien aus, die perfekt zu Ihrer aktuellen Lebensphase passen. Dabei berücksichtigen wir Aspekte wie Ihren Familienalltag mit Kindern, Empfehlungen für Schulen, Sportmöglichkeiten, Geschäfte, Freizeitaktivitäten und die Dynamik der jeweiligen Nachbarschaft – immer mit einem feinen Gespür für Ihre Bedürfnisse und Wünsche. Kurz gesagt: Von der Suche bis zur Verhandlung sind wir in jedem Schritt an Ihrer Seite.
Mit unserer Erfahrung und umfassenden Kenntnis der Region finden wir den idealen Ort zum Wohnen und Investieren für Sie. Wir befinden uns in Jurerê InternacionalIn Professor Heinz Braunsperger Straße 88 – Laden 3Vereinbaren Sie Ihren Besuch.

♠ +55 48 99660 6799
♠ dayrocco@luxuryhomefloripa.com.br
♠ Folge uns auf Instagram
♠ Entdecken Sie unser Immobilienportfolio
Ich bin Spezialist für Luxusimmobilien, exklusive Objekte und Immobilieninvestitionen in Südbrasilien. Bekannt für meinen erstklassigen und zweisprachigen Service, begleite ich jeden Kunden von der ersten Suche bis zur Schlüsselübergabe und bringe Käufer und Investoren mit den exklusivsten Projekten der Insel zusammen – von Jurerê Internacional bis Campeche, über Cacupé, João Paulo und Praia Brava. Als Gründer von Luxury Home Floripa habe ich in fünf Jahren Erfahrung im Luxusimmobilienmarkt über 320 Millionen R$ Umsatz erzielt. Hier teile ich Analysen des Luxusmarktes in Florianópolis, Informationen zu neuen Luxusimmobilien, Wertentwicklungstrends und alles, was ein anspruchsvoller Käufer vor einer wichtigen Investitionsentscheidung wissen muss. Darüber hinaus gebe ich Einblicke und Neuigkeiten zum Lifestyle in dieser Welt: Wassersport, Gastronomie, Events, Sport und alles, was Florianópolis mit der Welt der Luxusimmobilien verbindet.